|
当这些城市进入到存量房主导的阶段时,可以效法国外发达国家的预售设计,改为定金预售或按工程进度付款。因为当城市进入存量主导市场时,表明该类城市城镇化程度较高,预售制度对推动城镇化影响较小。且这类城市新开工项目较少,改革预售制度后对开发商资金链冲击有限。因此对此类型的城市而言,可以试点推行定金制或按工程进度付款,并辅以健全的相应法律制度,待经验成熟后再逐步扩围到其他城市。 预售制度虽有弊端,但是其对房地产行业发展的推动作用不可忽视,所以全面取消预售将对房地产企业、政府、购房者、金融体系等造成难以估量的损失,但是因城市循序渐进的推行定金制或按工程进度付款具有一定可行性,并且具有一定利好: 第一、循序渐进式的推行可以给企业和市场留有足够的反映时间,在预售制度作用不大的城市内推行定金制或按工程进度付款可以节省大量人力物力; 第二、预售制度改革后,势必会加速淘汰一些实力不佳的企业,促使行业集中度快速上升,更有利于政府的集中管控,优化社会资源的配置; 第三、利于把控项目质量,保障居民合法权益。 4.2针对法律环境—— 建立健全预售制度相关法律法规,强调合约精神 4.2.1借鉴美国公证托管制度,建立房地产安全交易制度 在房地产交易安全领域,对我国最具借鉴意义的当属美国。第一,美国市场环境和国内类似,预售方式占据商品房销售方式的主导地位;第二,美国的公证托管制度作为预售制度中制度设计的重要一环,因其体系主体的简洁明了、成熟的制度设计和科学的操作,在世界范围内产生了深远的影响,并发挥了标杆作用,被其他国家地区当作设计相关制度的重要观念来源和制度范本,比如日本的不动产交易保障体系和中国台湾的成屋履约保障制度。 所谓公证托管制度也被称为第三者保管账户,定义为利用完全独立的第三方临时保存相关各类契据,遵循当事双方的约定实现所有权清晰、他项权核查等目标,审核当事方理应支付的所有相应的税费,在契约的所有要求实现之后,把钱款和契据同时发放至商业行为双方的一类不动产转移操作途径。现今我国预售监管还停留在行政管理程度中的行为,相关部门应加强在强制履行合约保证和第三方托管体系等相关领域的法律制度建设,发挥律师事务所、银行等第三方托管机构的“裁判”作用,提升第三方托管机构公信力。 4.2.2健全风险分担制度和售后保障制度 无论是定金预售还是按工程进度付款,其根本是将开发商和购房者的利益捆绑,利益共享,风险共担。在美国,开发商和购房者的定金、预售合同、分期付款额度都是由双方自由协商决定,政府部门不直接参与,与我国的预售资金主要由政府相关部门监管有很大区别。德国、法国、新加坡等国家购房者均是按工程进度支付相应比例的款项,该付款方式较大幅度的降低预售资金风险,使得开发商和购房者的利益平衡达到合理状态。而在我国,虽然预售资金也受到银行、市建委、房管局等机构的监管,但“一房二卖”、“工程烂尾”等风险依旧存在,且购房者和银行等监管机构承担的风险较大。因此效仿美国、日本、德国等国家的做法,健全风险分担制度,将开发商利益与购房者、银行、律师事务所等捆绑,能有效降低预售资金风险。 此外,法国和德国的售后保障制度也有较大的借鉴意义。法国的相关法律法规对商品房开发商承担的责任给出了详细的规定,承揽商品房建筑施工的单位也要对交付后的商品房承担质量责任,包括质量缺陷和房屋建筑工程不符合规定等,期限是一年内;对商品房的主体工程承担担保责任,主体工程包括房屋建材、墙体等等,期限是交付后十年内;对商品房的非主体工程也要承担相应的担保责任,期限是在商品房交付后的两年内。而我国的开发商承担相应的责任时间很短,并且规定也很笼统,多则半年少则没有售后保障。德国购房者在项目竣工后,支付10%的房款于专门的律师事务所,而律师事务所作为担保机构保证交房后的5年内不出现质量问题,如果出现质量问题则把这笔担保金还给购房者,如果担保期限已到,并且在没有发生法律纠纷的情况下,购房者应当将未支付的购房余款支付给开发商,同时还应支付在此期间产生的利息。 4.3针对融资环境—— 坚持去杠杆主基调不动摇,适度放宽融资渠道 国外定金预售和按工程进度付款能有效推广很大原因在于,国外开发商融资渠道多样,对预售资金的依赖性较小。而国内现今的融资环境趋紧,特别是资管新规的出台,房企贷款、发债等多元化融资渠道受到不同程度的影响。房地产开发企业到位资金中,自筹资金、定金及预收款和按揭贷款所占比例依然较高,对预售资金的依赖性较大。2018年1-8年我国房地产开发企业到位资金为10.67万亿元,其中自筹资金为3.50万亿元,占比32.76%;定金及预收款为3.54万亿元,占比33.22%;个人按揭贷款为1.56万亿元,占比14.63%。 图表:2016-2018.8房地产开发企业累计到位资金组成
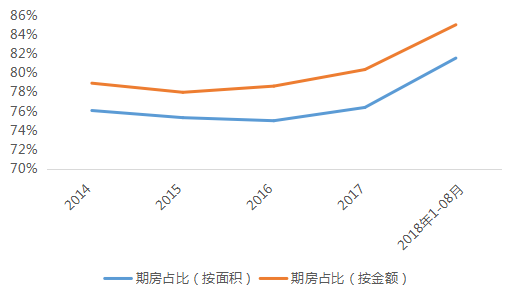
资料来源:亿翰智库整理 因此,若保留预售制度,改为定金预售或按工程进度付款,就必须拓宽现有房地产企业融资渠道,扩大融资规模,减小对预售资金的依赖。如增加权益资本,放松二级市场定增、IPO、配股等的限制;增加标准化融资产品品种(如标准化ABS产品),完善资产证券化立法和规则。 五. 建立风险防控机制,防范预售潜在风险 房地产行业是典型的杠杆行业,从政府端、企业端、居民端,每个环节都离不开杠杆发展。商品房预售制度就给房企加杠杆提供了方式,1994年《城市房地产管理法》出台,自此商品房预售制度建立,预售制已在国内实行20余年,目前全国商品房供应中超过80%为预售的期房。通过商品房预售制度,房企可以在交房前就向购房者收取预付资金,这样不仅可减轻房企的资金压力,还利于房企快速回笼进入更多项目的建设,快速扩大规模,实现规模效应,有效抵御风险。 图表:全国商品房销售中期房销售占比
资料来源:亿翰智库整理 |