|
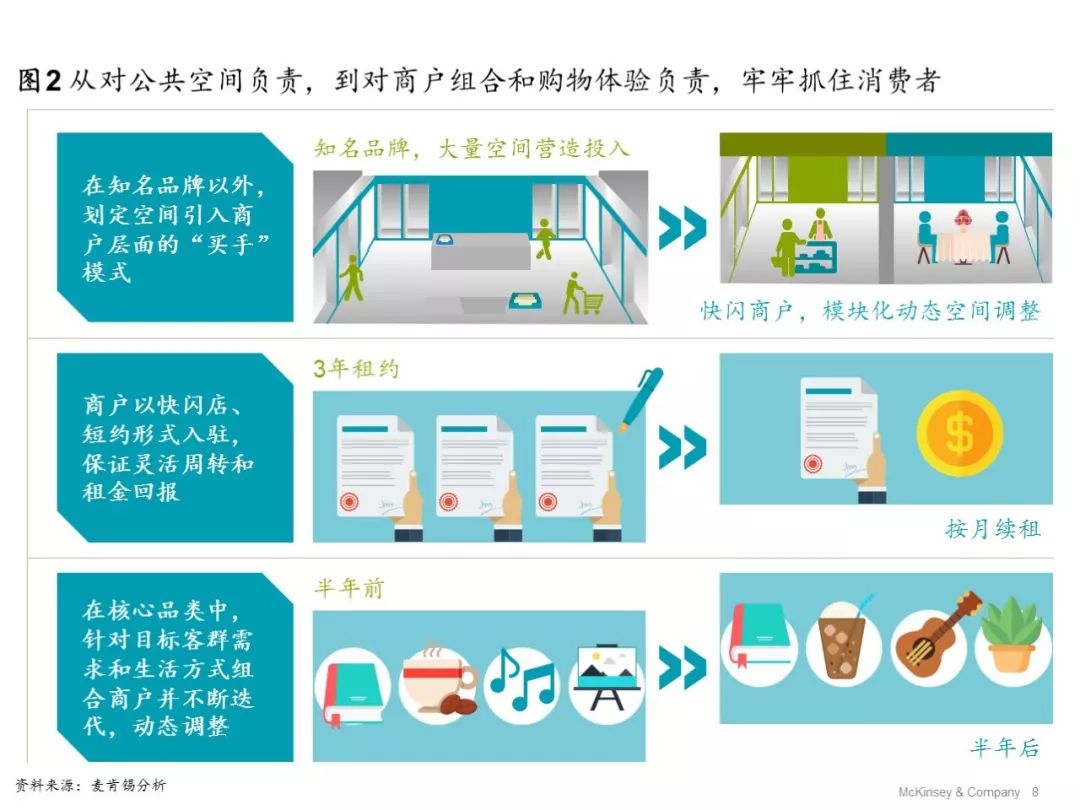
商业地产运营商往往以模块化设计、快速完工、快速招商、快速开业的高效率模式为标准,批量复制出大量的商业地产项目投入市场。2016年,全球新建购物中心约1250万平方米,中国以575万平方米的面积再居全球首位,占比近一半。然而由于同质化程度高,项目延期开业、回报率低甚至倒闭等诸多现象屡见不鲜。2016年,超过50%的新购物中心项目延期开业超过半年,这其中大半与招商无法满足开业要求有关。 社区商业则需要更加贴近消费者,在业态选择、空间分时利用、电子CRM管理等方面做文章,针对社区需求调整模式,高效满足高频的衣食住行、亲子早教、休闲娱乐需求,提高固定辐射范围内社区消费者的造访频次。 越来越多的购物中心意识到,由于产品体验、现场服务等优势,线下渠道依然可以吸引到高质量的客群。针对线下高质量客群,购物中心可以联合线上平台,提供额外的线上产品选择、长期订阅等服务,确保自身不仅把握消费者的线下消费,更能分享线下消费者在线上贡献的额外价值(见图4)。 责任编辑: 未来新趋势:价值重构,突破租金天花板 在传统模式中,商业地产运营商只对公共空间和整体品牌形象负责,租户需要自行打造商户品牌、挑选产品并设计空间。同时,商业地产运营商希望各类租户的租约以2~3年为一周期且保持稳定,以减少空置期租金损失。然而, 除了奢侈品、快时尚等知名品牌主力店外,不少商户的品牌塑造、选品更新、空间规划能力欠佳,往往出现业绩差、提前撤租的现象。另外,消费者也希望购物中心的商户常换常新,对2~3年一更新的商户组成缺乏耐心。 反思之一: 陈克炎为前麦肯锡项目经理。 未来新趋势:大店更大,小店更近 滕樱君为麦肯锡全球董事合伙人,常驻上海分公司; 未来做商业地产就是做内容,需要类似时尚杂志的编辑能力,在相同的“容器”中,一遍遍推陈出新。这背后需要一整套能力组合支撑,包括前瞻设计、客户洞察、核心品类产品和品牌组合管理等。 声明:该文观点仅代表作者本人,搜狐号系信息发布平台,搜狐仅提供信息存储空间服务。 商业地产运营商传统上以租金为主要收入来源,通过租约更新时的租金单价调整实现收益最大化。然而,租户对租金的承受能力由坪效决定,几轮加价后,租售比接近极限,而此时的客流却可能已逐渐饱和甚至衰退。租户往往不堪重负,不是提高价格为难消费者,就是歇业撤场。消费者最终需为高租售比买单,不然只能面对空置的商铺,导致糟糕的购物体验。 面对新的零售渠道竞争格局和消费者需求,能够颠覆现有商业地产标准开发运营模式的不是今天的商业地产运营商,而是行业外的“搅局者”。然而,不少商业地产运营商依然依赖传统的开发运营能力组合,还没有开始积累新模式所需的新能力。
作者在此感谢同事栾岚对本课题的贡献。返回搜狐,查看更多 反思之四:
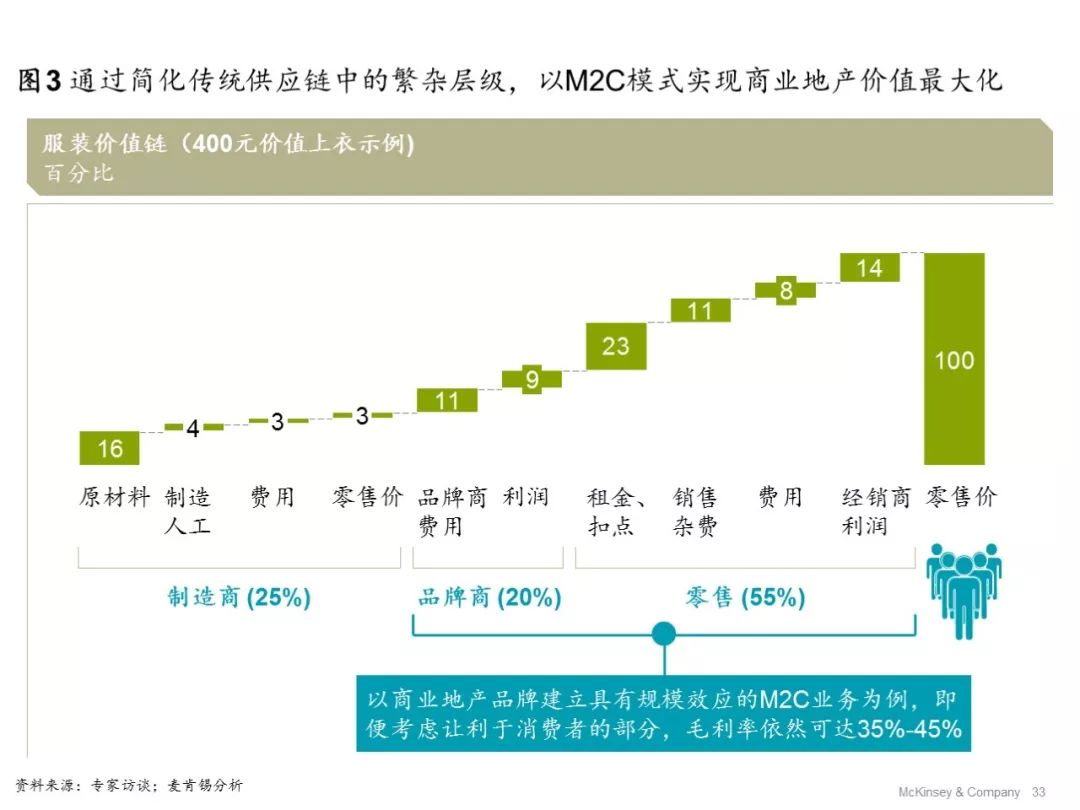
缺乏有效的租金提升方法和新收入渠道 过度依赖标准化复制模式
在电商挤占线下零售发展空间的今天,购物中心纷纷购买线上媒体,或联合电商网站,在“双十一”等线上购物的主要窗口大量投放广告,希望重新将消费者从线上吸引到线下。然而,在标准品类中,由于线上渠道价格优惠透明、服务精准高效、产品海量丰富,习惯了线上购物的消费者往往不愿意回到线下。基于促销活动从线上向线下引流十分困难。 中国商业地产市场增长的放缓将无可避免。根据目前的项目储备,一、二线城市商业地产市场年增速在2018年后将稳定在15%以下。在这些城市中,平均每2人拥有1平方米的商业面积,已经达到美国东西海岸发达城市的水平,宣告市场正式进入存量时代。 未来新趋势:内容为王,设计驱动 反思之五: 反思之三: 统一品牌、统一业态组合、统一设计的标准化复制模式在商业地产行业大行其道。商业地产运营商以产品线的形式覆盖体量从1万平方米到10万平方米以上的所有商业地产项目,基于类似的主力店、自营业态、模块化设计。这种模式支撑了批量复制时期的商业地产增长,但随着城市发展,核心商圈和区域商圈趋于饱和,消费者往往面对多个商圈和雷同的购物中心,患上“选择困难症”。另一方面,当需要解决柴米油盐等日常需求时,家门口的商业却又频频让消费者失望。分散、低质、缺乏规划管理是社区商业的常见病。 |