|
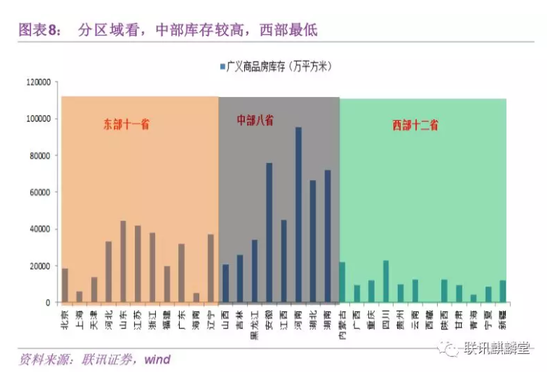
三来商业地产明年也不存在转好的基础。理论上讲,办公楼和商业营业用房的需求在于企业部门和居民部门对消费和办公场所的依赖,如果明年周期继续向下,企业扩规模和居民增加消费的动力不强,商业地产逆势去化库存的可能性较低。 从数据来看,2007年至今波动较大,从8%到48%不等,如果我们单纯以一个固定的常数作为每一期施工未售比例来计算库存,可能会出现非常大的误差。 东部经济繁荣,北上广深四个一线城市及大部分热点城市,均集中于此,无论是居民的住宅购买力,还是商业地产需求在三个地区中都是最强的。 在这样一个矛盾对冲的组合作用下,地产销售要大幅转好,概率较小。 第二,从全国范围来看,商品房广义库存从1999年开始便持续增长,至今已有62.44万亿平方米,去化周期达到了40个月,并没有出现所谓的去库存阶段,和前两种口径所反映出来的情况不尽相同。 对这些问题的回答,将直接影响到我们对房价、地产政策及宏观经济基本面走势的判断,具有重要的意义。 库存去化周期(库存面积/过去12月销售面积的移动平均)也在相似的时间点缩短,与我们认知的地产调控放松,大规模棚改货币化安置的展开时间基本相符。 与前两种统计口径相比,该指标的优势在于:第一,全面,对库存的反映更为确切;第二,数据可得性较强,各省和全国的总量数据均有披露,可做横向比较。 再往后,销售进一步下滑,库存进一步累积时,房企会开始减少新开工,加快存量施工项目的推进,这时建安投资的力量被削弱,房地产投资增速将加快下行。 另外,我们注意到上市房企中,碧桂园有披露在建面积和在建面积中的已售面积。这两者的比值与我们所要的施工已预售/施工面积是较为相符的。 中长期来看,位于20-44岁的置业主力人口比例自2011年起,就已经出现了较大幅度的下滑。如今出生率依然没有明显的起色,十几年几十年后的置业人口规模可能也难以出现大幅度的增长。
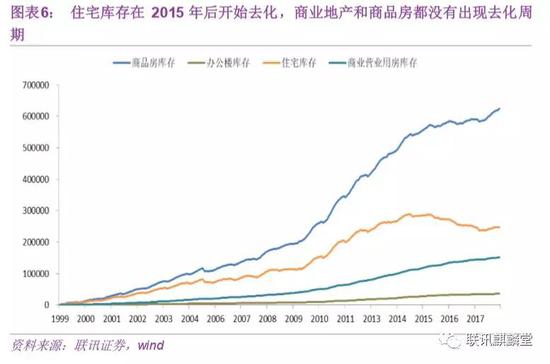
如果置业人口增长的速度变慢甚至为负值,居民资产负债表无法再继续承接,那么转移可能受阻,房企的库存可能就会加速累积,届时地产投资增速会继续下台阶。 接下来,我们利用该指标所得结果,对全国和各省份的商品房库存做简单的解析,图形如下6、7、8、9、10所示。 计算公式为:房地产库存=施工未预售面积+竣工未销售面积 原因在于,房企加快了周转率,很多建设项目在施工阶段就已经被预售出去了,留存到竣工后再销售的现房面积,其基数本身可能就要比以往更低。 因此,现房库存所反映出来的库存可能并不真实,我们倾向于涵盖了施工和停工项目的广义库存所反映的信息——现在房企已经在累库了。 举个例子。假设1999年之前有10亿的广义库存,1999-2007年累计新开工建设了3亿,累计销售4亿。那么如果只看1999-2007,会很明显的发现新开工面积要小于销售面积,存在着1亿的缺口,广义库存也因此变成了负数。
文/新浪财经意见领袖(微信公众号kopleader)专栏作家 李奇霖 但是,在度过了两年的调控与去库存并存的矛盾期后,棚改力量已经在收紧,调控对销售的负面冲击也在进一步加大,库存是否依然处于低位,过去低库存支撑投资的逻辑又是否还能持续? (四)对三种库存口径及现有地产库存情况的总结 (二)加上“半产成”品的口径,在建未售面积 有些研究认为,新开工中有部分不能用于销售,或开工到竣工销售的过程会有损耗,应当在累积新开工面积中扣除一部分,所以会先用累计新开工面积乘以某个系数,再减去累计销售面积,而系数一般常用0.9。 在这种口径下,全国商品房库存和住宅库存分别在2016年2月达到峰值7.39亿平方米和4.66亿平方米,之后便持续下降至今(5.26亿、2.65亿)。 1)明确各类房地产库存指标,以判断现在的库存情况; 房地产行业的“商品”和普通工业品不同,即便是仍在施工的“半成品”,依然可以用于销售,真正留存到竣工后再用来销售的规模基数不大。 因此,我们利用本篇文章对此进行简要的探讨,主要回答两个问题: 2、商业地产没有去库存,现在库存还处于历史高位。 第三,分区域看,中部8个省份的广义商品房库存规模最高(43.53万亿平方米),东部其次(28.92万亿平方米),西部最少(13.51万亿平方米)。
第一,提前说明,商品房主要分为住宅、商业营业用房和写字楼三大块,后两个可统称为商业地产,数据均来自于万得。 库存的变化与地产投资 但上市房企存货的口径比较宽泛。它不仅包括了施工项目,也包括了未开发的土地储备、竣工后未销售的面积等项目。而这些项目的规模可能占了房企存货的50%以上。因此,以该比例作为施工面积里的已预售比例可能存在较大的误差。 为保证现金周转和盈利,房企会首先减少拿地,充分利用现有土储,加快开工和施工,与销售的速度与规模匹配,保证自身的库存合理。 这种做法虽然对库存的绝对规模有一定的影响,但不会改变库存变化趋势,无碍大局,乘或不乘均可,本文选择不乘系数。 (一)产成品口径,竣工未售面积(现房库存) 中部虽然省份最少,但一供给端约束少,二需求购买力不如东部,在供给偏多而需求偏低的中庸条件下,自然会累积最多的库存。 第四,在计算时,我们发现上海、西藏、江西三个地区的住宅库存规模出现了负数,和直觉感受相悖。 3、广义住宅库存和现房库存的走势在2018年开始出现分化。现房库存继续下降,显示去库存仍在持续,而广义住宅库存开始累积,表明去库存周期已经结束。 竣工但未销售的面积前文提及了,用累计待售面积衡量。施工但未预售的规模,统计局没有相应的指标,可得指标是施工累计面积。很多人会选择将施工累计面积乘以一个系数来代表施工但未预售规模。
而这三种形式都会占用房企的货币现金,影响房企的周转能力与商品房供给,可以算是库存的不同形式。 |