|
从目前来看,龙湖商业已颇具规模。12月28日,龙湖集团官方公众号披露,2020年龙湖商业在南京、成都、苏州、西安、济南、重庆6城共计新开10座商场。至2020年底,龙湖全国开业商场达到49座,已布局全国26城,覆盖华西、华东、环渤海、华南、华中五大区域,在手项目突破100个。
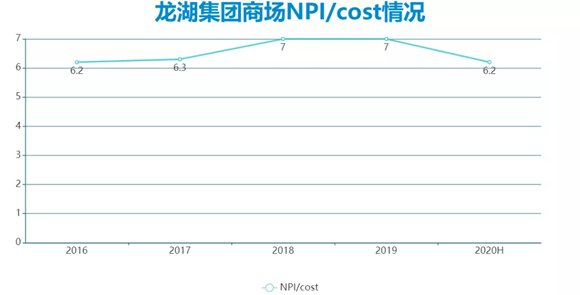
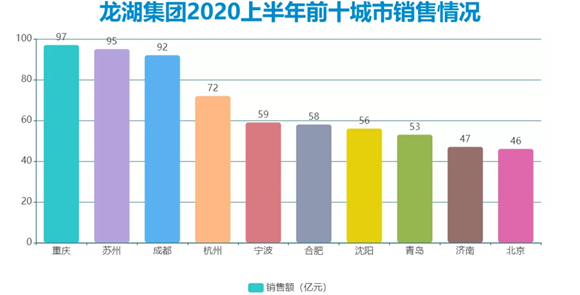
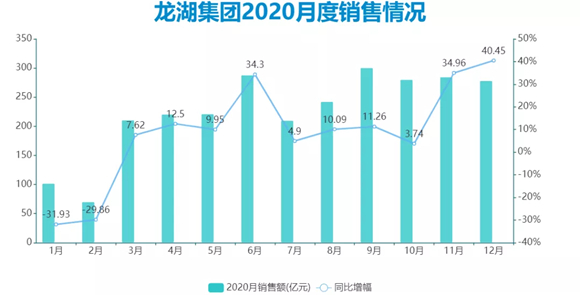
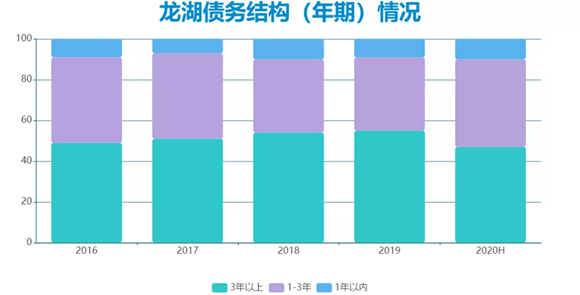
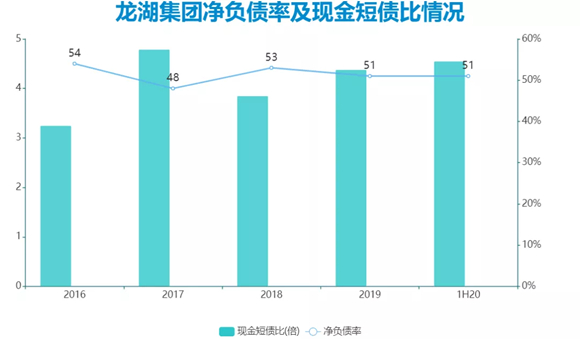
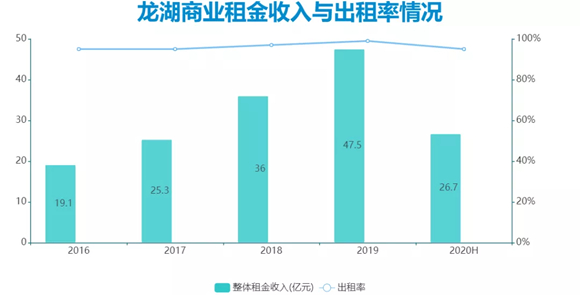
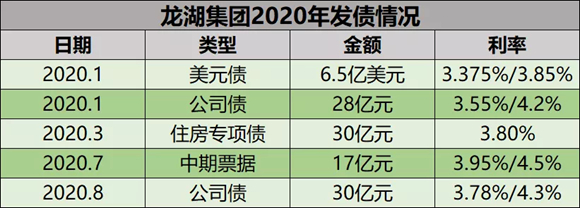
重要的是,六大主航道业务协同下的跨周期能力,亦是能让龙湖不断从资本市场拿到低利率资金的重要原因。 行业眼中的龙湖,像是一名“均好生”。住宅之外,商业、租赁住房、物业等业绩的贡献逐年提升,并积极试水养老、产城等创新业务。 龙湖管理层早已达成共识:严格遵守财务纪律,始终保持一定余量,不把公司逼到为了还钱去融资的水平。 财务天平 地产和投资物业的平衡,资金成本和地产增速的抉择,通过几年转型布局,龙湖已经持有规模不小的投资性物业体量,租金收入也为公司带来稳定收益。 这使得龙湖需要在地产业务增速上做出一定让步,龙湖集团首席执行官邵明晓也曾对外坦承,C1的规模龙湖没想再往前冲,在行业里排第十位左右即可。 从销售区域分布来看,长三角、西部和环渤海区域是支柱地区,2020上半年,销售额贡献比例分别为37%、24.9%和22.4%,华南和华中地区进入较晚,占比相对较低,分别为12%和3.7%。 据悉,龙湖2020年有26个城市入围当地市场前十。 实际上,受到疫情影响,地产公司普遍都将目标定得保守,对龙湖来说,完成难度显然不大。 数据来源:企业公告、观点指数整理 “未来会根据整个机会的把握,把重资产和轻资产比例做一些优化。”观点地产新媒体了解到,龙湖已开始加大力度从公开市场获得租赁住房用地。 数据来源:企业公告、观点指数整理 境内,成功发行28亿元公司债券及30亿元住房租赁专项公司债券,票面利率介乎3.55%至4.2%之间,期限介乎于5年至7年;3月则发行30亿元七年期住房专项债,票面利率3.8%。 多年稳健的现金和债务管理,换来了如今的“自由”。如同一种轮回,为发展持有型物业,多年来龙湖谨慎维持低位的财务成本,而长期低位的资金成本又给持有型业务带来了更大机会。 随着城市轨交建设的不断发展,TOD模式有着广阔的前景。观点地产新媒体了解到,从重庆北城天街开始,TOD已经成为龙湖拿地竞争力所在,2020年龙湖接连在东莞、杭州、武汉、成都等多个城市拿下TOD项目。 截止到目前,龙湖业务布局环渤海、长三角、华中、华南、西部五大区域的62个城市,90%的货量集中在热点城市和价值区域。 赵轶称主要是方法和渠道的选择:国内是公司债和开发贷两条线,这是主流的融资模式,稳定健康,不会像非标、信托这类会因调控而变动;国外则是美元债+银团贷款,这四个渠道能够非常充裕地给龙湖提供融资弹药。 随后于7月,龙湖再次成功发行17亿元中期票据,票息介乎3.95%至4.5%之间,期限介乎于3年至5年;8月发行30亿元公司债券,票息介乎3.78%至4.3%之间,期限介乎于5年至7年。 这也是“三道红线”出台后,龙湖仍能够拥有主动权和自主选择的原因。 数据来源:企业公告、观点指数整理 要做到不借“贵钱”并不容易,意味着龙湖必须对借款量做出一定限制,并且控制投资量,不能像高杠杆房企那般通过投资量实现盈利增长。 仅上半年,龙湖就已追平2019年同期销售额,累计合同销售金额同比增长5.19%;全年录得合约销售2706亿元,与2019年2425亿元相比,销售规模净增长281亿元。 数据上看,至该期末,龙湖短期债务172.14亿元,占总债务比例仅为10.2%,长期债务1513.4亿元,综合借贷总额为1685.6亿元,相较上年末增长15%。虽然债务规模有所扩张,但短期债务仍维持在10.21%的行业低位。 商场之外,投资性业务中的租赁住房也是龙湖TOD项目的重要组成部分,并且随着龙湖TOD项目发展,租赁住房重资产比例也将逐渐提升。 如今回头看,龙湖何尝不是一开始就确定了发展的航道,为自己建立了穿越周期的业务版图。 许是疫情带来的不确定性太大,龙湖在年初业绩会上,将2020年度目标定为2600亿元,这一目标增幅较为保守,仅为7%。 邵明晓也表示:“跟上市相比,我们在项目上有机会跟基金一起合作,目前已经跟CPPIB、GIC有合作,回报率还不错,我们放小股权出去,拿一点现金回来,还是我们在运营,这个模式可能更适合龙湖。” 龙湖集团一直强调审慎自律的拿地纪律,邵明晓曾表示:“龙湖集团会按照既定节奏、在预定城市、拿价格合理的土地,并一直按照全年净负债率的控制来倒算拿地金额,会控制全年整体负债率在50%-60%之间。” 龙湖多年来将财务纪律放在至关重要的位置,在吴亚军看来,没有财务纪律就没有财务健康,没有财务健康则迟早走向灭亡。即便房地产是个高杠杆行业,但过度借贷和承担过高的利息,一定会让企业“背着棉花包下水——越背越沉”。 数据来源:企业公告、观点指数整理 数据来源:观点指数整理 数据来源:企业公告、观点指数整理 “龙湖在过去十年不断追求销售增长和提升投资性物业租金收入的同时,依然保持严格而审慎的财务管理。”穆迪强调,这将加强其现金流的稳定性,并巩固其在Baa2评级水平上的地位。 不过,吴亚军依旧坚持发展投资物业,毕竟地产开发能够赚快钱,但受周期影响大;商业地产不仅能够升值,更能带来源源不断的租金收入。 这种城市深耕的战略有利于企业在区域形成品牌影响力,可以整合区域资源优势、节省管控成本、培育顾客忠诚度,从而实现在当地销售规模增长提升。 最新数据显示,龙湖TOD项目已覆盖全国20余座城市,持有项目超70个。 地产寻路 2020首两个月,龙湖受疫情影响销售出现较大折损,同比分别下降31.93%及29.86%,3月起逐渐回暖。 100个项目背后,是巨大的资金沉淀。 截至2020年底,龙湖蓝海引擎已开业项目5个,入驻企业超150家,持续布局北京、上海、杭州、苏州等一二线城市。 上半年,龙湖平均贷款年限6.45年,平均借贷成本为4.5%,较低的借贷成本使财务费用也保持在较低水平。CFO赵轶坦言:“公司融资成本连续四年在4.5%左右,在行业里面是非常低的。” 六个航道 对龙湖来说,TOD这种高度复合业态的项目价格相对合理,并可以将自身多个主航道业务完全组合在一起。 这些忧虑并非全无道理,毕竟当时主营业务地产开发收入还未达到一定量级,坚持布局投资回报周期长的商业航道C2,同时要坚持财务自律,地产业务极易受到影响。 数据来源:企业公告、观点指数整理
2020上半年,龙湖投资物业不含税租金收入为33.6亿元,同比增长30.4%,商场和冠寓分别为26.7亿元和7.3亿元。 如何在投资持有型物业同时保持稳健财务?答案或许在龙湖管理层频繁提及的五个字当中:自律换自由。 业内有个共识,商业地产本质是资金成本的游戏,当融资成本超过5%,持有商业一定会遇到巨大挑战。换而言之,只有长期维持较低的财务成本,龙湖商业及长租等业务才能赚钱。 “三道红线”让绝大多数房企改变高杠杆的习惯,而龙湖并未涉及踩线,多年财务自律、克制,使其能够在“融资新规”下按照自身节奏发展。
有得必有舍,要培育持有物业成为长期收入来源,盈利压力对资金成本的要求,使得龙湖需要长期保持较低的财务成本。目前,龙湖已开业和储备的商业项目合计超过100座,这背后是20年来上千亿元的投资。
作为一家民营企业,为何能长期保持如此低的融资成本? “TOD项目中,除了天街,可能也会做一些租赁住房,这部分的比例会慢慢加上来。目前,重资产项目毛利率在65%左右,中资产毛利率在32%至35%。”邵明晓透露,在目前龙湖租赁住房业务中,约25%为重资产,75%为中资产,未来重资产的部分将随着TOD项目的发展逐步提升。 并且,龙湖还制定了销售回款10%为上限投入持有型物业的投资纪律。截至2020中期,拥有已开业商场建筑面积387万平米,整体出租率为94.7%。
2011年,龙湖集团正式确定“持有商业”战略,而商业地产资金沉淀大、运营要求高,作为一家民营企业,做出这种战略选择,难免遭受质疑。 另外,龙湖椿山万树已在北京、上海、重庆、成都四城落地5大养老项目;产城业务年内新开北京富丰桥蓝海引擎、上海闵行天街蓝海引擎、杭州西溪蓝海引擎三个项目。
|